5 Finanzgrundlagen Für Gründer, Die Kein BWL-Studium Ersetzen, Aber Fast
Eine gute Geschäftsidee allein reicht nicht aus, um ein Unternehmen langfristig erfolgreich zu führen. Wer in Deutschland ein Unternehmen gründet, muss auch seine Finanzen verstehen. Doch gerade Gründerinnen und Gründer ohne betriebswirtschaftliche Ausbildung stehen häufig vor einer Herausforderung: Welche Finanzkennzahlen sind wirklich wichtig, und wie lassen sich finanzielle Risiken frühzeitig erkennen?
Die gute Nachricht: Sie benötigen kein BWL-Studium, um die wichtigsten Finanzgrundlagen für Gründer zu beherrschen. Bereits grundlegende Kenntnisse über Cashflow, Liquidität, Kostenstrukturen, Rentabilität und Finanzplanung helfen Ihnen dabei, fundierte Geschäftsentscheidungen zu treffen.
Besonders für Startups, Selbstständige und kleine Unternehmen in Deutschland ist ein solides Finanzverständnis entscheidend. Denn selbst ein Unternehmen mit steigenden Umsätzen kann in Schwierigkeiten geraten, wenn Rechnungen nicht rechtzeitig bezahlt werden können oder laufende Kosten unterschätzt werden.
1. Liquidität verstehen: Warum Gewinn nicht gleich Zahlungsfähigkeit ist
Viele Gründerinnen und Gründer machen denselben Fehler: Sie sehen in ihrer Buchhaltung einen positiven Gewinn und schlussfolgern, das Unternehmen stehe gut da. Doch ein Unternehmen kann profitabel sein und dennoch zahlungsunfähig werden, wenn nämlich Forderungen gegenüber Kunden erst in 60 Tagen eingehen, eigene Lieferantenrechnungen aber schon in 14 Tagen fällig sind.
Liquidität beschreibt, ob ein Unternehmen zu jedem Zeitpunkt seinen Zahlungsverpflichtungen nachkommen kann. Der praktische Einstieg ist ein einfacher Liquiditätsplan: eine Tabelle, in der wöchentlich oder monatlich alle erwarteten Ein- und Auszahlungen gegenübergestellt werden. Nicht Rechnungsdaten zählen hier, sondern tatsächliche Kontobewegungen.
Ein konkretes Beispiel: Eine Webdesignerin stellt im Januar eine Rechnung über 8.000 Euro aus, zahlbar in 30 Tagen. Gleichzeitig fallen im Januar Softwarelizenzen, Steuervorauszahlungen und Miete an. Ohne Liquiditätspuffer kann sie im Januar trotz gebuchter Einnahme nicht alle Rechnungen begleichen. Wer früh lernt, Zahlungsflüsse von Erträgen zu trennen, vermeidet teure Kontokorrentkredite und schlaflose Nächte.
2. Die Gewinn- und Verlustrechnung lesen und nutzen
Die Gewinn- und Verlustrechnung (GuV) ist das wichtigste Dokument, um zu verstehen, ob ein Geschäftsmodell funktioniert. Sie zeigt innerhalb eines bestimmten Zeitraums, welche Erträge erzielt wurden und welche Aufwendungen dafür angefallen sind. Das Ergebnis ist der Gewinn oder Verlust der Periode.
Für Gründer ohne Finanzhintergrund ist entscheidend, die GuV nicht nur dem Steuerberater zu überlassen, sondern sie aktiv zu interpretieren. Drei Kennzahlen sind besonders relevant: der Rohertrag (Umsatz minus direkte Kosten), das Betriebsergebnis (EBIT) und die Nettomarge. Steigen die Umsätze, aber die Marge sinkt, deutet das auf Kostendruck hin, dem man frühzeitig begegnen sollte.
Praktisch hilft es, die GuV monatlich mit dem Vormonat und dem gleichen Monat des Vorjahres zu vergleichen. Abweichungen von mehr als 10 bis 15 Prozent bei einzelnen Positionen verdienen Aufmerksamkeit. Wer zum Beispiel merkt, dass die Personalkosten im Verhältnis zum Umsatz steigen, kann rechtzeitig gegensteuern, sei es durch effizientere Prozesse oder durch Preisanpassungen. Gründer, die sich für praxisnahe Wege zu mehr Effizienz interessieren, finden in diesem Artikel über Automatisierung im Business hilfreiche Ansätze, um Kosten zu senken.
3. Preiskalkulation: Der häufigste und teuerste Fehler
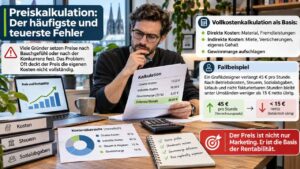
Zu günstig anzubieten ist einer der verbreitetsten Fehler bei Gründungen. Viele setzen Preise nach Bauchgefühl oder nach dem, was die Konkurrenz verlangt, ohne zu wissen, ob diese Preise die eigenen Kosten überhaupt decken. Eine fundierte Preiskalkulation gehört deshalb zu den unverzichtbaren Finanzgrundlagen für Gründer.
Die Vollkostenkalkulation ist der solide Ausgangspunkt: Alle direkten Kosten (Material, Fremdleistungen) und indirekten Kosten (Miete, Versicherungen, eigenes Gehalt) werden addiert und auf die erbrachten Leistungen verteilt. Darauf wird eine Gewinnmarge aufgeschlagen. Wer diesen Stundenansatz kennt, weiß auch, ab welchem Preis ein Auftrag sich rechnet.
Ein Fallbeispiel: Ein Grafikdesigner kalkuliert seinen Stundensatz auf 45 Euro, weil er damit „wettbewerbsfähig” ist. Zieht man jedoch Betriebskosten, Steuern, Sozialabgaben, Urlaub und nicht fakturierbare Stunden ab, bleibt unter Umständen ein Nettostundensatz von unter 15 Euro übrig. Wer typische Preisfehler von Agenturgründern kennt, vermeidet diese Falle von Anfang an. Der Preis ist kein Marketinginstrument allein, er ist die Basis der unternehmerischen Rentabilität.
4. Finanzplanung und Budgetierung: Den Kurs halten, bevor der Sturm kommt
Ein Businessplan ist ein Startdokument. Ein laufender Finanzplan ist ein Steuerungsinstrument. Der Unterschied: Ersterer beschreibt Absichten, letzterer zeigt, ob die Realität mit diesen Absichten übereinstimmt, und wo Handlungsbedarf besteht.
Konkret bedeutet Budgetierung, zu Beginn eines Quartals oder Jahres Zielvorgaben für Umsätze, Kosten und Investitionen festzulegen. Monatlich wird dann der Soll-Ist-Vergleich durchgeführt: Wo wurde das Budget überschritten? Wo blieben Einnahmen hinter den Erwartungen zurück? Diese Disziplin schafft Frühwarnsignale, bevor aus einer negativen Tendenz eine handfeste Krise wird.
Für Gründerinnen und Gründer, die ein Online-Geschäftsmodell mit begrenztem Kapital aufbauen, ist eine solide Budgetplanung besonders relevant. Ressourcen clever einzusetzen ist essenziell, wie auch der Artikel über Online-Business-Ideen mit wenig Startkapital zeigt. Ein einfaches Tabellenformat reicht für den Anfang: Einnahmenzeilen, Kostenzeilen, Differenzspalte. Wer diesen Rhythmus etabliert, trifft finanzielle Entscheidungen auf Basis von Daten, nicht von Hoffnungen.
Wichtig ist auch der Aufbau einer Liquiditätsreserve von mindestens drei Monaten laufender Kosten. Dieser Puffer federt saisonale Schwankungen, verspätete Zahlungseingänge oder unerwartete Ausgaben ab, ohne dass sofort ein Bankgespräch nötig wird.
5. Steuern und rechtliche Grundstruktur: Früh richtig aufstellen
Steuerthemen werden von vielen Gründern als reine Pflichtübung betrachtet. Dabei entscheiden frühe Weichenstellungen erheblich über die finanzielle Effizienz des Unternehmens. Die Wahl der Rechtsform, Einzelunternehmen, GbR, UG oder GmbH, beeinflusst Haftung, Steuerlast und Außenwirkung gleichermaßen.
Ein konkreter Unterschied: Ein Einzelunternehmer zahlt ab einem bestimmten Gewinn den persönlichen Einkommensteuersatz von bis zu 45 Prozent. Eine GmbH versteuert Gewinne zunächst mit rund 30 Prozent (Körperschaft- und Gewerbesteuer). Je nach Geschäftsentwicklung kann die Rechtsformwahl also Tausende Euro Unterschied pro Jahr bedeuten. Diese Entscheidung sollte nicht allein, sondern in Abstimmung mit einem Steuerberater getroffen werden.
Darüber hinaus sind die Umsatzsteuerregelungen zu verstehen: Wann gilt die Kleinunternehmerregelung? Wann ist Vorsteuerabzug sinnvoll? Welche Fristen gelten für Voranmeldungen? Wer diese Grundregeln kennt, vermeidet kostspielige Fehler und böse Überraschungen beim Finanzamt. Gründerinnen und Gründer, die ihr Geschäft zudem digital aufstellen, sollten auch Datenschutzfehler im Online-Business im Blick behalten, denn Compliance-Verstöße können teuer werden, nicht nur steuerlich.
Wer international gründet oder expandiert, findet zusätzliche Perspektiven im Bereich German Global Founder, wo grenzüberschreitende Finanz- und Strukturfragen eine zentrale Rolle spielen.
Fazit
Finanzwissen ist keine angeborene Eigenschaft, es ist eine erlernbare Fähigkeit. Die fünf beschriebenen Bereiche, Liquidität, GuV-Verständnis, Preiskalkulation, Budgetierung und steuerliche Grundstruktur, bilden das Fundament, auf dem nachhaltige Unternehmen gebaut werden. Wer diese Finanzgrundlagen für Gründer konsequent anwendet, trifft bessere Entscheidungen, verhandelt souveräner mit Banken und Investoren und bewahrt sich vor den häufigsten Fallstricken der Gründungsphase.
Ein direkter nächster Schritt: Einen einfachen monatlichen Liquiditätsplan erstellen, mit realen Kontodaten der letzten drei Monate als Ausgangsbasis. Dieser erste Schritt schafft Klarheit schneller als jedes Buch.